Domain krankenhausträger.de kaufen?
Wir ziehen mit dem Projekt
krankenhausträger.de um.
Sind Sie am Kauf der Domain
krankenhausträger.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain krankenhausträger.de kaufen?
Wann 13b UStG?
Die Frage "Wann 13b UStG?" bezieht sich auf die Anwendung des § 13b des Umsatzsteuergesetzes (UStG) in Deutschland. Diese Regelung betrifft die Umkehr der Steuerschuldnerschaft bei bestimmten Bauleistungen, um die Umsatzsteuerhinterziehung in der Baubranche zu bekämpfen. Gemäß § 13b UStG wird die Umsatzsteuerschuld bei Bauleistungen auf den Leistungsempfänger verlagert, wenn dieser ein Unternehmer ist. Dies bedeutet, dass der Leistungsempfänger die Umsatzsteuer direkt an das Finanzamt abführen muss, anstatt dass der leistende Unternehmer dies tut. Die Anwendung des § 13b UStG ist unter anderem bei Bauleistungen wie der Erstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken relevant. Es gibt jedoch auch Ausnahmen und Besonderheiten, die bei der Anwendung dieser Regelung berücksichtigt werden müssen. In der Praxis ist es wichtig, die Voraussetzungen und Folgen des § 13b UStG genau zu kennen, um mögliche Steuerfallen zu vermeiden. Es empfiehlt sich **
Ist und Sollversteuerung UStG?
Ist und Sollversteuerung sind zwei unterschiedliche Besteuerungsmethoden gemäß dem Umsatzsteuergesetz (UStG) in Deutschland. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn die Rechnung bezahlt wurde, während bei der Sollversteuerung die Umsatzsteuer bereits mit Ausstellung der Rechnung an das Finanzamt abgeführt werden muss. Die Wahl zwischen Ist- und Sollversteuerung hängt von der Höhe des Umsatzes und der Art des Unternehmens ab. Kleinunternehmer können in der Regel die Istversteuerung nutzen, während größere Unternehmen oft zur Sollversteuerung verpflichtet sind. Die Sollversteuerung bietet den Vorteil, dass die Umsatzsteuer bereits bei Rechnungsstellung eingenommen wird und somit eine bessere Liquiditätsplanung ermöglicht. Bei der Istversteuerung hingegen kann es zu Zahlungsverzögerungen kommen, da die Umsatzsteuer erst bei Zahlung des Kunden fällig wird. Es ist wichtig, die jeweiligen Voraussetzungen und Auswirkungen der Ist- und Sollversteuerung zu prüfen, um die für das Unternehmen günstigste Besteuerungsm **

Ähnliche Suchbegriffe für Ustg
Top-Angebote
Produkte zum Begriff Ustg:
-
Beinbeuger-Gerät 40L - Tragbarer Beinbeuger - 16 kg Gewicht - Spezialwerkzeug - Für Rehabilitation und TherapieDieses Beinbeuggerät mit einem Fassungsvermögen von 40 Litern ist für Menschen gedacht, die Unterstützung beim Dehnen ihrer Beine suchen. Das Gerät hilft, die Flexibilität zu verbessern und Muskelverspannungen zu reduzieren. Eigenschaften: * Fassungsvermögen: 40 Liter * Gewicht: 16 kg * Typ: Spezialwerkzeug * :/ EU Ist das etwas für Sie? Dieses Beinbeuggerät ist für den Einsatz auf einer ebenen Fläche geeignet und ist aufgrund seines relativ geringen Gewichts von 16 kg leicht transportabel. Das Gerät ist für therapeutische Zwecke konzipiert und kann sowohl zu Hause als auch in einer klinischen Umgebung eingesetzt werden. Für die Verwendung sind keine zusätzlichen Zubehörteile erforderlich. Spezifikationen: * Gewicht: 16 kg * Paketgröße (L x B x H): 64 x 42 x 59 cm * Ausführung: Sonstige * Geeignet für Lebensmittelkontakt: Nein * Hochwertige Chemikalien: Keine418,01 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
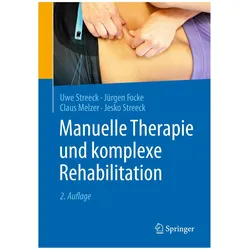
Manuelle Therapie und komplexe Rehabilitation, Fachbücher von Claus Melzer, Jesko Streeck, Jürgen Focke, Uwe StreeckDieses Praxisbuch zeigt Physiotherapeuten, wie sie gezielt umfassende und wirkungsvolle Behandlungskonzepte für ihre Patienten erstellen. Die Autoren beschreiben einen klar strukturierten Therapieleitfaden mit Befund- und Behandlungsmöglichkeiten für jede Körperregion. Lernen Sie, wie Sie klassische und neue Techniken aus der Manuellen Therapie mit physikalischen und trainingstherapeutischen Massnahmen sinnvoll kombinieren. Dieses Buch bietet wesentliche Hintergrundinformationen zu jeder Körperregion und erklärt die Anatomie, die Biomechanik, die Pathologie und klinische Besonderheiten. Erfahren Sie alles zur genauen Befunderhebung mithilfe der Anamnese, der Inspektion, der Palpation, Funktionstests und Tests zur Differenzialdiagnostik. Ein umfangreiches Spektrum an Behandlungsmöglichkeiten, wie Mobilisations- und Manipulationstechniken, Nervenmobilisation, Aufbautraining, sportartspezifisches Training und mehr, wird ebenfalls behandelt.109,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
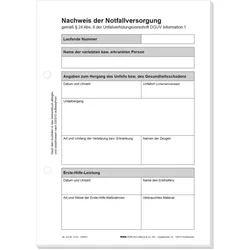
Roth, Formular, Nachweis der NotfallversorgungDer Nachweis der Notfallversorgung von Roth ist ein wichtiges Formular, das speziell für die Dokumentation von Notfallversorgungsmassnahmen konzipiert wurde. Mit einem handlichen DIN A5-Format bietet dieses Formular ausreichend Platz für die notwendigen Eintragungen und ist somit ideal für den Einsatz in verschiedenen Notfallsituationen. Das Formular besteht aus hochwertigem 80 g/qm Naturpapier, das eine angenehme Schreiboberfläche bietet und sich für verschiedene Schreibgeräte wie Kugelschreiber, Bleistift und Füllfederhalter eignet. Die Klebebindung sorgt dafür, dass die Blätter sicher zusammengehalten werden, während die Einhaltung der DGUV Vorschrift 1 und der DSGVO gewährleistet, dass alle relevanten rechtlichen Anforderungen erfüllt sind. Mit insgesamt 50 Blatt bietet dieses Formular ausreichend Kapazität für die Dokumentation mehrerer Notfälle. - Hochwertiges Naturpapier mit 80 g/qm für eine angenehme Schreiboberfläche - Klebebindung für eine sichere Zusammenhaltung der Blätter - Einhaltung der DGUV Vorschrift 1 und DSGVO für rechtliche Sicherheit.30,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
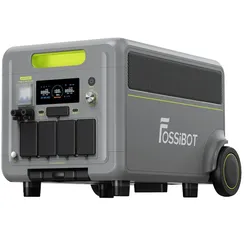
Fossibot 'F7200'(0% MwSt §12 III UstG)Hersteller: FOSSiBOT Modell: F7200 Produkttyp: Tragbare Powerstation Batterietyp: Lithium-Eisenphosphat (LiFePO4) Batteriekapazität: 5.222,4 Wh Erweiterbare Kapazität: bis 15.667,2 Wh AC-Dauerleistung: 7.200 W AC-Spitzenleistung: 14.400 W AC-Ausgangsspannung: 220–240 V Reiner Sinus-Wechselrichter Solarladeleistung: 3.700 W max. AC-Ladeleistung: 3.000 W max. AC + Solar Eingang: 6.700 W max. MPPT-Laderegler: integriert USV-/Notstromfunktion: Ja WLAN: Ja Bluetooth: Ja Batteriemanagementsystem (BMS): integriert Ladezyklen: über 6.500 Zyklen bis 80 % Kapazität2474,50 €*Versand: 149,90 €Sichere Weiterleitung zum Anbieter

-
Wann gilt 13b UStG?
Die Regelung des § 13b UStG tritt in Kraft, wenn ein ausländischer Unternehmer in Deutschland steuerpflichtige Umsätze erbringt. In diesem Fall muss der Leistungsempfänger die Umsatzsteuer auf die erhaltene Leistung selbst abführen, anstatt dass der ausländische Unternehmer dies tut. Dies dient dazu, sicherzustellen, dass die Umsatzsteuer auch tatsächlich in Deutschland gezahlt wird. Die Regelung gilt insbesondere für Bauleistungen, aber auch für andere Dienstleistungen, die in Deutschland erbracht werden. Es ist wichtig, die Vorschriften des § 13b UStG genau zu beachten, um mögliche Steuerrisiken zu vermeiden. **
-
Wann Rechnung nach 13b UStG?
Die Regelung nach § 13b UStG betrifft die sogenannte Reverse-Charge-Verfahren, bei dem der Leistungsempfänger die Umsatzsteuer schuldet. Diese Regelung kommt zum Beispiel bei Bauleistungen, Metalllieferungen oder Telekommunikationsdienstleistungen zur Anwendung. Die Rechnung nach § 13b UStG muss vom Leistungsempfänger ausgestellt werden, da er die Umsatzsteuer schuldet. Es ist wichtig, dass die Rechnung alle erforderlichen Angaben gemäß § 14 UStG enthält, um den Vorsteuerabzug geltend machen zu können. Die Rechnung sollte zeitnah nach Erhalt der Leistung ausgestellt werden, um mögliche Verzögerungen bei der Vorsteuererstattung zu vermeiden. Es ist ratsam, sich bei Fragen zur Rechnungsstellung nach § 13b UStG an einen Steuerberater oder Fachexperten zu wenden. **
-
Welche Leistungen sind 13b UStG?
Die Leistungen gemäß § 13b UStG beziehen sich auf die sogenannten "Baugewerbeleistungen". Dabei handelt es sich um bestimmte Bauleistungen, die von Unternehmern erbracht werden, die im Inland oder im Ausland ansässig sind. Diese Leistungen unterliegen der sogenannten reverse-charge Regelung, bei der der Leistungsempfänger die Umsatzsteuer schuldet. Zu den Leistungen, die unter § 13b UStG fallen, gehören unter anderem Bauleistungen, die im Zusammenhang mit einem Grundstück stehen, wie zum Beispiel Bau, Instandhaltung, Instandsetzung, Änderung oder Beseitigung von Bauwerken. Es ist wichtig, die genauen Bestimmungen des § 13b UStG zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. **
-
Wann wird 13b UStG angewendet?
Der § 13b UStG wird angewendet, wenn es um die umsatzsteuerliche Behandlung von bestimmten Leistungen im Zusammenhang mit dem Bau von Immobilien geht. Konkret betrifft dies Bauleistungen, die an ein Unternehmen erbracht werden, das selbst Bauleistungen erbringt. In solchen Fällen muss der Leistungsempfänger die Umsatzsteuer auf die erhaltenen Bauleistungen selbst berechnen und abführen. Diese Regelung dient dazu, Steuerhinterziehung und -umgehung im Baugewerbe zu bekämpfen. Unternehmen müssen daher bei der Beauftragung von Bauleistungen prüfen, ob der § 13b UStG anwendbar ist. **

Was bedeutet der 13b UStG?
Der § 13b UStG bezieht sich auf die sogenannte "Reverse-Charge-Regelung" in Deutschland. Diese Regelung besagt, dass bei bestimmten Dienstleistungen, die von einem ausländischen Unternehmen an ein inländisches Unternehmen erbracht werden, die Umsatzsteuerschuld auf das inländische Unternehmen übergeht. Das bedeutet, dass das inländische Unternehmen die Umsatzsteuer selbst berechnen und abführen muss, anstatt dass das ausländische Unternehmen dies tut. Diese Regelung soll Steuerhinterziehung und -umgehung verhindern. Unternehmen müssen daher bei grenzüberschreitenden Dienstleistungen genau prüfen, ob die Reverse-Charge-Regelung anwendbar ist. **
Wann ist man Unternehmer UStG?
Wann ist man Unternehmer UStG? Gemäß dem Umsatzsteuergesetz (UStG) gilt man als Unternehmer, wenn man eine gewerbliche oder selbstständige Tätigkeit ausübt, die auf Dauer angelegt ist und Einnahmen erzielt. Dabei spielt es keine Rolle, ob die Tätigkeit hauptberuflich oder nebenberuflich ausgeübt wird. Zudem muss man als Unternehmer UStG die Umsatzsteuer auf seine erbrachten Leistungen ausweisen und an das Finanzamt abführen. Es ist wichtig, sich über die steuerlichen Pflichten und Regelungen für Unternehmer im UStG zu informieren, um rechtliche Konsequenzen zu vermeiden. **
Top-Angebote
Produkte zum Begriff Ustg:
-
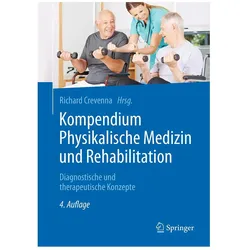
Kompendium Physikalische Medizin und Rehabilitation, Fachbücher von Richard CrevennaDas Buch gilt mittlerweile als deutschsprachiges Standardwerk für die prägnante Darstellung der diagnostischen, therapeutischen und rehabilitativen Konzepte der Rehabilitationsmedizin und deren interdisziplinäre Aspekte. Ein weiterer Schwerpunkt liegt auf den funktionellen Scores, der Beurteilung der Lebensqualität und auf der apparativen Diagnostik. Diese vierte Auflage ist gleichzeitig die erste, die nach dem viel zu frühen Tod von Frau Univ. Prof. Dr. Veronika Fialka-Moser entstand. Sie orientiert sich dabei an den Darstellungen der vorangehenden Ausgaben, wobei Aktualisierungen vorgenommen und zeitgemässe Aspekte und Richtungen im Fachgebiet berücksichtigt wurden. Das Kompendium richtet sich an Ärztinnen und Ärzte der Physikalischen Medizin und Rehabilitation. Mit seiner klaren, lerngerechten Didaktik ist das Buch auch ideal für Medizinstudenten und Physiotherapeuten in Ausbildung.119,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Leitfaden Chinesische Medizin - Therapie, Fachbücher von Claudia FocksDer "Leitfaden Chinesische Medizin - Therapie" bietet eine umfassende und praxisnahe Einführung in die Therapiestrategien der traditionellen chinesischen Medizin (TCM). Dieses Werk ist besonders wertvoll für Fachleute, die sich mit verschiedenen Krankheitsbildern auseinandersetzen, darunter Atemwegserkrankungen, Magen-Darm-Beschwerden, Herz-Kreislauf-Erkrankungen und Allergien. Der Leitfaden enthält detaillierte Informationen zu Therapiegrundlagen, der Einteilung von Erkrankungen nach Zang-Fu-Syndromen sowie Differenzierungen gemäss den klassischen Texten Shang Han Lun und Wen Bing. Darüber hinaus werden spezielle Kapitel zur Begleitung von onkologischen und chronisch-entzündlichen Erkrankungen sowie zur Kinderwunschbehandlung angeboten. Mit über 1200 Seiten ist dieser Ratgeber eine wertvolle Ressource für das gezielte Nachschlagen und Auffrischen des Wissens in der TCM.95,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Beinbeuger-Gerät 40L - Tragbarer Beinbeuger - 16 kg Gewicht - Spezialwerkzeug - Für Rehabilitation und TherapieDieses Beinbeuggerät mit einem Fassungsvermögen von 40 Litern ist für Menschen gedacht, die Unterstützung beim Dehnen ihrer Beine suchen. Das Gerät hilft, die Flexibilität zu verbessern und Muskelverspannungen zu reduzieren. Eigenschaften: * Fassungsvermögen: 40 Liter * Gewicht: 16 kg * Typ: Spezialwerkzeug * :/ EU Ist das etwas für Sie? Dieses Beinbeuggerät ist für den Einsatz auf einer ebenen Fläche geeignet und ist aufgrund seines relativ geringen Gewichts von 16 kg leicht transportabel. Das Gerät ist für therapeutische Zwecke konzipiert und kann sowohl zu Hause als auch in einer klinischen Umgebung eingesetzt werden. Für die Verwendung sind keine zusätzlichen Zubehörteile erforderlich. Spezifikationen: * Gewicht: 16 kg * Paketgröße (L x B x H): 64 x 42 x 59 cm * Ausführung: Sonstige * Geeignet für Lebensmittelkontakt: Nein * Hochwertige Chemikalien: Keine418,01 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Manuelle Therapie und komplexe Rehabilitation, Fachbücher von Claus Melzer, Jesko Streeck, Jürgen Focke, Uwe StreeckDieses Praxisbuch zeigt Physiotherapeuten, wie sie gezielt umfassende und wirkungsvolle Behandlungskonzepte für ihre Patienten erstellen. Die Autoren beschreiben einen klar strukturierten Therapieleitfaden mit Befund- und Behandlungsmöglichkeiten für jede Körperregion. Lernen Sie, wie Sie klassische und neue Techniken aus der Manuellen Therapie mit physikalischen und trainingstherapeutischen Massnahmen sinnvoll kombinieren. Dieses Buch bietet wesentliche Hintergrundinformationen zu jeder Körperregion und erklärt die Anatomie, die Biomechanik, die Pathologie und klinische Besonderheiten. Erfahren Sie alles zur genauen Befunderhebung mithilfe der Anamnese, der Inspektion, der Palpation, Funktionstests und Tests zur Differenzialdiagnostik. Ein umfangreiches Spektrum an Behandlungsmöglichkeiten, wie Mobilisations- und Manipulationstechniken, Nervenmobilisation, Aufbautraining, sportartspezifisches Training und mehr, wird ebenfalls behandelt.109,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann 13b UStG?
Die Frage "Wann 13b UStG?" bezieht sich auf die Anwendung des § 13b des Umsatzsteuergesetzes (UStG) in Deutschland. Diese Regelung betrifft die Umkehr der Steuerschuldnerschaft bei bestimmten Bauleistungen, um die Umsatzsteuerhinterziehung in der Baubranche zu bekämpfen. Gemäß § 13b UStG wird die Umsatzsteuerschuld bei Bauleistungen auf den Leistungsempfänger verlagert, wenn dieser ein Unternehmer ist. Dies bedeutet, dass der Leistungsempfänger die Umsatzsteuer direkt an das Finanzamt abführen muss, anstatt dass der leistende Unternehmer dies tut. Die Anwendung des § 13b UStG ist unter anderem bei Bauleistungen wie der Erstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken relevant. Es gibt jedoch auch Ausnahmen und Besonderheiten, die bei der Anwendung dieser Regelung berücksichtigt werden müssen. In der Praxis ist es wichtig, die Voraussetzungen und Folgen des § 13b UStG genau zu kennen, um mögliche Steuerfallen zu vermeiden. Es empfiehlt sich **
-
Ist und Sollversteuerung UStG?
Ist und Sollversteuerung sind zwei unterschiedliche Besteuerungsmethoden gemäß dem Umsatzsteuergesetz (UStG) in Deutschland. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn die Rechnung bezahlt wurde, während bei der Sollversteuerung die Umsatzsteuer bereits mit Ausstellung der Rechnung an das Finanzamt abgeführt werden muss. Die Wahl zwischen Ist- und Sollversteuerung hängt von der Höhe des Umsatzes und der Art des Unternehmens ab. Kleinunternehmer können in der Regel die Istversteuerung nutzen, während größere Unternehmen oft zur Sollversteuerung verpflichtet sind. Die Sollversteuerung bietet den Vorteil, dass die Umsatzsteuer bereits bei Rechnungsstellung eingenommen wird und somit eine bessere Liquiditätsplanung ermöglicht. Bei der Istversteuerung hingegen kann es zu Zahlungsverzögerungen kommen, da die Umsatzsteuer erst bei Zahlung des Kunden fällig wird. Es ist wichtig, die jeweiligen Voraussetzungen und Auswirkungen der Ist- und Sollversteuerung zu prüfen, um die für das Unternehmen günstigste Besteuerungsm **
-
Wann gilt 13b UStG?
Die Regelung des § 13b UStG tritt in Kraft, wenn ein ausländischer Unternehmer in Deutschland steuerpflichtige Umsätze erbringt. In diesem Fall muss der Leistungsempfänger die Umsatzsteuer auf die erhaltene Leistung selbst abführen, anstatt dass der ausländische Unternehmer dies tut. Dies dient dazu, sicherzustellen, dass die Umsatzsteuer auch tatsächlich in Deutschland gezahlt wird. Die Regelung gilt insbesondere für Bauleistungen, aber auch für andere Dienstleistungen, die in Deutschland erbracht werden. Es ist wichtig, die Vorschriften des § 13b UStG genau zu beachten, um mögliche Steuerrisiken zu vermeiden. **
-
Wann Rechnung nach 13b UStG?
Die Regelung nach § 13b UStG betrifft die sogenannte Reverse-Charge-Verfahren, bei dem der Leistungsempfänger die Umsatzsteuer schuldet. Diese Regelung kommt zum Beispiel bei Bauleistungen, Metalllieferungen oder Telekommunikationsdienstleistungen zur Anwendung. Die Rechnung nach § 13b UStG muss vom Leistungsempfänger ausgestellt werden, da er die Umsatzsteuer schuldet. Es ist wichtig, dass die Rechnung alle erforderlichen Angaben gemäß § 14 UStG enthält, um den Vorsteuerabzug geltend machen zu können. Die Rechnung sollte zeitnah nach Erhalt der Leistung ausgestellt werden, um mögliche Verzögerungen bei der Vorsteuererstattung zu vermeiden. Es ist ratsam, sich bei Fragen zur Rechnungsstellung nach § 13b UStG an einen Steuerberater oder Fachexperten zu wenden. **
Ähnliche Suchbegriffe für Ustg
-
Roth, Formular, Nachweis der NotfallversorgungDer Nachweis der Notfallversorgung von Roth ist ein wichtiges Formular, das speziell für die Dokumentation von Notfallversorgungsmassnahmen konzipiert wurde. Mit einem handlichen DIN A5-Format bietet dieses Formular ausreichend Platz für die notwendigen Eintragungen und ist somit ideal für den Einsatz in verschiedenen Notfallsituationen. Das Formular besteht aus hochwertigem 80 g/qm Naturpapier, das eine angenehme Schreiboberfläche bietet und sich für verschiedene Schreibgeräte wie Kugelschreiber, Bleistift und Füllfederhalter eignet. Die Klebebindung sorgt dafür, dass die Blätter sicher zusammengehalten werden, während die Einhaltung der DGUV Vorschrift 1 und der DSGVO gewährleistet, dass alle relevanten rechtlichen Anforderungen erfüllt sind. Mit insgesamt 50 Blatt bietet dieses Formular ausreichend Kapazität für die Dokumentation mehrerer Notfälle. - Hochwertiges Naturpapier mit 80 g/qm für eine angenehme Schreiboberfläche - Klebebindung für eine sichere Zusammenhaltung der Blätter - Einhaltung der DGUV Vorschrift 1 und DSGVO für rechtliche Sicherheit.30,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fossibot 'F7200'(0% MwSt §12 III UstG)Hersteller: FOSSiBOT Modell: F7200 Produkttyp: Tragbare Powerstation Batterietyp: Lithium-Eisenphosphat (LiFePO4) Batteriekapazität: 5.222,4 Wh Erweiterbare Kapazität: bis 15.667,2 Wh AC-Dauerleistung: 7.200 W AC-Spitzenleistung: 14.400 W AC-Ausgangsspannung: 220–240 V Reiner Sinus-Wechselrichter Solarladeleistung: 3.700 W max. AC-Ladeleistung: 3.000 W max. AC + Solar Eingang: 6.700 W max. MPPT-Laderegler: integriert USV-/Notstromfunktion: Ja WLAN: Ja Bluetooth: Ja Batteriemanagementsystem (BMS): integriert Ladezyklen: über 6.500 Zyklen bis 80 % Kapazität2474,50 €*Versand: 149,90 €Sichere Weiterleitung zum Anbieter
-
Bluetti 'Epad'(0% MwSt §12 III UstG)Hersteller: BLUETTI Modell: ePad Produkttyp: Touchscreen-Bedienpanel Displaytyp: Farb-Touchscreen Funktion: Systemüberwachung und Energiemanagement Echtzeitüberwachung: Ja Anzeige von Batterie- und Systemdaten Benutzerfreundliche Bedienoberfläche Kompatibilität: ausgewählte BLUETTI Energiespeichersysteme Einsatzbereich: private und gewerbliche Energiespeicheranlagen Montage: Wand- oder Systemintegration Modernes und kompaktes Design296,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fossibot 'SP200'(0% MwSt §12 III UstG)Hersteller: FOSSiBOT Modell: SP200 Produkttyp: Faltbares Solarmodul Modultyp: Monokristallin Nennleistung: 200 W Arbeitsspannung (Vmp): 18 V Leerlaufspannung (Voc): 24,6 V Arbeitsstrom (Imp): 11,1 A Wirkungsgrad: bis zu 23 % MC4-Anschluss: Ja Faltbares Design Wetterbeständige Ausführung Integrierte Standfüße Kompatibel mit Powerstations und Solargeneratoren207,40 €*Versand: 149,90 €Sichere Weiterleitung zum Anbieter
-
Welche Leistungen sind 13b UStG?
Die Leistungen gemäß § 13b UStG beziehen sich auf die sogenannten "Baugewerbeleistungen". Dabei handelt es sich um bestimmte Bauleistungen, die von Unternehmern erbracht werden, die im Inland oder im Ausland ansässig sind. Diese Leistungen unterliegen der sogenannten reverse-charge Regelung, bei der der Leistungsempfänger die Umsatzsteuer schuldet. Zu den Leistungen, die unter § 13b UStG fallen, gehören unter anderem Bauleistungen, die im Zusammenhang mit einem Grundstück stehen, wie zum Beispiel Bau, Instandhaltung, Instandsetzung, Änderung oder Beseitigung von Bauwerken. Es ist wichtig, die genauen Bestimmungen des § 13b UStG zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. **
-
Wann wird 13b UStG angewendet?
Der § 13b UStG wird angewendet, wenn es um die umsatzsteuerliche Behandlung von bestimmten Leistungen im Zusammenhang mit dem Bau von Immobilien geht. Konkret betrifft dies Bauleistungen, die an ein Unternehmen erbracht werden, das selbst Bauleistungen erbringt. In solchen Fällen muss der Leistungsempfänger die Umsatzsteuer auf die erhaltenen Bauleistungen selbst berechnen und abführen. Diese Regelung dient dazu, Steuerhinterziehung und -umgehung im Baugewerbe zu bekämpfen. Unternehmen müssen daher bei der Beauftragung von Bauleistungen prüfen, ob der § 13b UStG anwendbar ist. **
-
Was bedeutet der 13b UStG?
Der § 13b UStG bezieht sich auf die sogenannte "Reverse-Charge-Regelung" in Deutschland. Diese Regelung besagt, dass bei bestimmten Dienstleistungen, die von einem ausländischen Unternehmen an ein inländisches Unternehmen erbracht werden, die Umsatzsteuerschuld auf das inländische Unternehmen übergeht. Das bedeutet, dass das inländische Unternehmen die Umsatzsteuer selbst berechnen und abführen muss, anstatt dass das ausländische Unternehmen dies tut. Diese Regelung soll Steuerhinterziehung und -umgehung verhindern. Unternehmen müssen daher bei grenzüberschreitenden Dienstleistungen genau prüfen, ob die Reverse-Charge-Regelung anwendbar ist. **
-
Wann ist man Unternehmer UStG?
Wann ist man Unternehmer UStG? Gemäß dem Umsatzsteuergesetz (UStG) gilt man als Unternehmer, wenn man eine gewerbliche oder selbstständige Tätigkeit ausübt, die auf Dauer angelegt ist und Einnahmen erzielt. Dabei spielt es keine Rolle, ob die Tätigkeit hauptberuflich oder nebenberuflich ausgeübt wird. Zudem muss man als Unternehmer UStG die Umsatzsteuer auf seine erbrachten Leistungen ausweisen und an das Finanzamt abführen. Es ist wichtig, sich über die steuerlichen Pflichten und Regelungen für Unternehmer im UStG zu informieren, um rechtliche Konsequenzen zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.