Domain krankenhausträger.de kaufen?
Wir ziehen mit dem Projekt
krankenhausträger.de um.
Sind Sie am Kauf der Domain
krankenhausträger.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain krankenhausträger.de kaufen?
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **

Ähnliche Suchbegriffe für Innergemeinschaftlicher
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
Beinbeuger-Gerät 40L - Tragbarer Beinbeuger - 16 kg Gewicht - Spezialwerkzeug - Für Rehabilitation und TherapieDieses Beinbeuggerät mit einem Fassungsvermögen von 40 Litern ist für Menschen gedacht, die Unterstützung beim Dehnen ihrer Beine suchen. Das Gerät hilft, die Flexibilität zu verbessern und Muskelverspannungen zu reduzieren. Eigenschaften: * Fassungsvermögen: 40 Liter * Gewicht: 16 kg * Typ: Spezialwerkzeug * :/ EU Ist das etwas für Sie? Dieses Beinbeuggerät ist für den Einsatz auf einer ebenen Fläche geeignet und ist aufgrund seines relativ geringen Gewichts von 16 kg leicht transportabel. Das Gerät ist für therapeutische Zwecke konzipiert und kann sowohl zu Hause als auch in einer klinischen Umgebung eingesetzt werden. Für die Verwendung sind keine zusätzlichen Zubehörteile erforderlich. Spezifikationen: * Gewicht: 16 kg * Paketgröße (L x B x H): 64 x 42 x 59 cm * Ausführung: Sonstige * Geeignet für Lebensmittelkontakt: Nein * Hochwertige Chemikalien: Keine418,01 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Manuelle Therapie und komplexe Rehabilitation, Fachbücher von Claus Melzer, Jesko Streeck, Jürgen Focke, Uwe StreeckDieses Praxisbuch zeigt Physiotherapeuten, wie sie gezielt umfassende und wirkungsvolle Behandlungskonzepte für ihre Patienten erstellen. Die Autoren beschreiben einen klar strukturierten Therapieleitfaden mit Befund- und Behandlungsmöglichkeiten für jede Körperregion. Lernen Sie, wie Sie klassische und neue Techniken aus der Manuellen Therapie mit physikalischen und trainingstherapeutischen Massnahmen sinnvoll kombinieren. Dieses Buch bietet wesentliche Hintergrundinformationen zu jeder Körperregion und erklärt die Anatomie, die Biomechanik, die Pathologie und klinische Besonderheiten. Erfahren Sie alles zur genauen Befunderhebung mithilfe der Anamnese, der Inspektion, der Palpation, Funktionstests und Tests zur Differenzialdiagnostik. Ein umfangreiches Spektrum an Behandlungsmöglichkeiten, wie Mobilisations- und Manipulationstechniken, Nervenmobilisation, Aufbautraining, sportartspezifisches Training und mehr, wird ebenfalls behandelt.109,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Roth, Formular, Nachweis der NotfallversorgungDer Nachweis der Notfallversorgung von Roth ist ein wichtiges Formular, das speziell für die Dokumentation von Notfallversorgungsmassnahmen konzipiert wurde. Mit einem handlichen DIN A5-Format bietet dieses Formular ausreichend Platz für die notwendigen Eintragungen und ist somit ideal für den Einsatz in verschiedenen Notfallsituationen. Das Formular besteht aus hochwertigem 80 g/qm Naturpapier, das eine angenehme Schreiboberfläche bietet und sich für verschiedene Schreibgeräte wie Kugelschreiber, Bleistift und Füllfederhalter eignet. Die Klebebindung sorgt dafür, dass die Blätter sicher zusammengehalten werden, während die Einhaltung der DGUV Vorschrift 1 und der DSGVO gewährleistet, dass alle relevanten rechtlichen Anforderungen erfüllt sind. Mit insgesamt 50 Blatt bietet dieses Formular ausreichend Kapazität für die Dokumentation mehrerer Notfälle. - Hochwertiges Naturpapier mit 80 g/qm für eine angenehme Schreiboberfläche - Klebebindung für eine sichere Zusammenhaltung der Blätter - Einhaltung der DGUV Vorschrift 1 und DSGVO für rechtliche Sicherheit.30,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Betriebliches Gesundheitsmanagement, Fachbücher von Michael TreierDas Fachbuch "Betriebliches Gesundheitsmanagement" bietet eine umfassende Einführung in die Theorie und Praxis des Betrieblichen Gesundheits- und Präventionsmanagements (BGM). Es behandelt die rechtlichen Grundlagen und die Notwendigkeit der Implementierung von BGM in Unternehmen. Die Leser*innen erhalten Einblicke in die betriebswirtschaftlichen, gesundheits- und arbeitswissenschaftlichen Aspekte des BGM. Zudem werden die Organisationsstrukturen und die Zusammenarbeit der verschiedenen Akteure im Gesundheitsmanagement erläutert. Das Buch thematisiert Handlungsfelder wie Bewegung, Stressbewältigung und gesunde Führung und berücksichtigt aktuelle Trends, einschliesslich digitaler Ansätze. Kontextfaktoren wie Gesundheitspolitik und Gesundheitskommunikation werden ebenfalls behandelt. Abschliessend werden die Schlüssel- und Erfolgsfaktoren des BGM sowie zukünftige Entwicklungen diskutiert.37,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
Kompendium Physikalische Medizin und Rehabilitation, Fachbücher von Richard CrevennaDas Buch gilt mittlerweile als deutschsprachiges Standardwerk für die prägnante Darstellung der diagnostischen, therapeutischen und rehabilitativen Konzepte der Rehabilitationsmedizin und deren interdisziplinäre Aspekte. Ein weiterer Schwerpunkt liegt auf den funktionellen Scores, der Beurteilung der Lebensqualität und auf der apparativen Diagnostik. Diese vierte Auflage ist gleichzeitig die erste, die nach dem viel zu frühen Tod von Frau Univ. Prof. Dr. Veronika Fialka-Moser entstand. Sie orientiert sich dabei an den Darstellungen der vorangehenden Ausgaben, wobei Aktualisierungen vorgenommen und zeitgemässe Aspekte und Richtungen im Fachgebiet berücksichtigt wurden. Das Kompendium richtet sich an Ärztinnen und Ärzte der Physikalischen Medizin und Rehabilitation. Mit seiner klaren, lerngerechten Didaktik ist das Buch auch ideal für Medizinstudenten und Physiotherapeuten in Ausbildung.119,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Leitfaden Chinesische Medizin - Therapie, Fachbücher von Claudia FocksDer "Leitfaden Chinesische Medizin - Therapie" bietet eine umfassende und praxisnahe Einführung in die Therapiestrategien der traditionellen chinesischen Medizin (TCM). Dieses Werk ist besonders wertvoll für Fachleute, die sich mit verschiedenen Krankheitsbildern auseinandersetzen, darunter Atemwegserkrankungen, Magen-Darm-Beschwerden, Herz-Kreislauf-Erkrankungen und Allergien. Der Leitfaden enthält detaillierte Informationen zu Therapiegrundlagen, der Einteilung von Erkrankungen nach Zang-Fu-Syndromen sowie Differenzierungen gemäss den klassischen Texten Shang Han Lun und Wen Bing. Darüber hinaus werden spezielle Kapitel zur Begleitung von onkologischen und chronisch-entzündlichen Erkrankungen sowie zur Kinderwunschbehandlung angeboten. Mit über 1200 Seiten ist dieser Ratgeber eine wertvolle Ressource für das gezielte Nachschlagen und Auffrischen des Wissens in der TCM.95,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Beinbeuger-Gerät 40L - Tragbarer Beinbeuger - 16 kg Gewicht - Spezialwerkzeug - Für Rehabilitation und TherapieDieses Beinbeuggerät mit einem Fassungsvermögen von 40 Litern ist für Menschen gedacht, die Unterstützung beim Dehnen ihrer Beine suchen. Das Gerät hilft, die Flexibilität zu verbessern und Muskelverspannungen zu reduzieren. Eigenschaften: * Fassungsvermögen: 40 Liter * Gewicht: 16 kg * Typ: Spezialwerkzeug * :/ EU Ist das etwas für Sie? Dieses Beinbeuggerät ist für den Einsatz auf einer ebenen Fläche geeignet und ist aufgrund seines relativ geringen Gewichts von 16 kg leicht transportabel. Das Gerät ist für therapeutische Zwecke konzipiert und kann sowohl zu Hause als auch in einer klinischen Umgebung eingesetzt werden. Für die Verwendung sind keine zusätzlichen Zubehörteile erforderlich. Spezifikationen: * Gewicht: 16 kg * Paketgröße (L x B x H): 64 x 42 x 59 cm * Ausführung: Sonstige * Geeignet für Lebensmittelkontakt: Nein * Hochwertige Chemikalien: Keine418,01 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Manuelle Therapie und komplexe Rehabilitation, Fachbücher von Claus Melzer, Jesko Streeck, Jürgen Focke, Uwe StreeckDieses Praxisbuch zeigt Physiotherapeuten, wie sie gezielt umfassende und wirkungsvolle Behandlungskonzepte für ihre Patienten erstellen. Die Autoren beschreiben einen klar strukturierten Therapieleitfaden mit Befund- und Behandlungsmöglichkeiten für jede Körperregion. Lernen Sie, wie Sie klassische und neue Techniken aus der Manuellen Therapie mit physikalischen und trainingstherapeutischen Massnahmen sinnvoll kombinieren. Dieses Buch bietet wesentliche Hintergrundinformationen zu jeder Körperregion und erklärt die Anatomie, die Biomechanik, die Pathologie und klinische Besonderheiten. Erfahren Sie alles zur genauen Befunderhebung mithilfe der Anamnese, der Inspektion, der Palpation, Funktionstests und Tests zur Differenzialdiagnostik. Ein umfangreiches Spektrum an Behandlungsmöglichkeiten, wie Mobilisations- und Manipulationstechniken, Nervenmobilisation, Aufbautraining, sportartspezifisches Training und mehr, wird ebenfalls behandelt.109,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
-
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
Ähnliche Suchbegriffe für Innergemeinschaftlicher
-
Roth, Formular, Nachweis der NotfallversorgungDer Nachweis der Notfallversorgung von Roth ist ein wichtiges Formular, das speziell für die Dokumentation von Notfallversorgungsmassnahmen konzipiert wurde. Mit einem handlichen DIN A5-Format bietet dieses Formular ausreichend Platz für die notwendigen Eintragungen und ist somit ideal für den Einsatz in verschiedenen Notfallsituationen. Das Formular besteht aus hochwertigem 80 g/qm Naturpapier, das eine angenehme Schreiboberfläche bietet und sich für verschiedene Schreibgeräte wie Kugelschreiber, Bleistift und Füllfederhalter eignet. Die Klebebindung sorgt dafür, dass die Blätter sicher zusammengehalten werden, während die Einhaltung der DGUV Vorschrift 1 und der DSGVO gewährleistet, dass alle relevanten rechtlichen Anforderungen erfüllt sind. Mit insgesamt 50 Blatt bietet dieses Formular ausreichend Kapazität für die Dokumentation mehrerer Notfälle. - Hochwertiges Naturpapier mit 80 g/qm für eine angenehme Schreiboberfläche - Klebebindung für eine sichere Zusammenhaltung der Blätter - Einhaltung der DGUV Vorschrift 1 und DSGVO für rechtliche Sicherheit.30,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Betriebliches Gesundheitsmanagement, Fachbücher von Michael TreierDas Fachbuch "Betriebliches Gesundheitsmanagement" bietet eine umfassende Einführung in die Theorie und Praxis des Betrieblichen Gesundheits- und Präventionsmanagements (BGM). Es behandelt die rechtlichen Grundlagen und die Notwendigkeit der Implementierung von BGM in Unternehmen. Die Leser*innen erhalten Einblicke in die betriebswirtschaftlichen, gesundheits- und arbeitswissenschaftlichen Aspekte des BGM. Zudem werden die Organisationsstrukturen und die Zusammenarbeit der verschiedenen Akteure im Gesundheitsmanagement erläutert. Das Buch thematisiert Handlungsfelder wie Bewegung, Stressbewältigung und gesunde Führung und berücksichtigt aktuelle Trends, einschliesslich digitaler Ansätze. Kontextfaktoren wie Gesundheitspolitik und Gesundheitskommunikation werden ebenfalls behandelt. Abschliessend werden die Schlüssel- und Erfolgsfaktoren des BGM sowie zukünftige Entwicklungen diskutiert.37,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
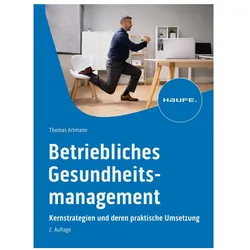
Betriebliches Gesundheitsmanagement, Fachbücher von Thomas ArtmannMangelnde Gesundheit kostet die deutsche Wirtschaft jährlich grosse Summen. Umso wichtiger ist es, ein funktionierendes und durchdachtes Betriebliches Gesundheitsmanagement (BGM) am Arbeitsplatz aufzubauen. Der Autor beschreibt, wie unterschiedliche Datenquellen (Gefährdungsbeurteilung, Gesundheitsbefragung, Altersstrukturanalyse und Gesundheitsreports der Krankenkassen) analysiert werden, um die für das eigene Unternehmen wichtigsten Wirkhebel zu finden. Er zeigt konkret, wie man im BGM, gerade über digitale BGM-Formate und die Nutzung von verschiedenen Medien, Gesundheitskompetenzentwicklung bei Mitarbeitenden organisieren und umsetzen kann. Dabei werden kurze Erklärtexte mit Schemata und Grafiken ergänzt und konkrete Prozessbeschreibungen durch Fall- und Praxisbeispiele veranschaulicht. Inhalte: - Das Prinzip der datengestützten, punktgenauen Interventions- und Massnahmenplanung - Mit Stressmedizin und Somatopsychologie den psychischen Erkrankungen und Atemwegsinfektionen effektiv begegnen - Interne Themenkampagnen und Gesundheitsmarketing mit analogen Marketingmethoden und digitalen BGM-Lösungen realisieren - Gesundheitsorientiertes Führen haltungs- und verhaltensverändernd gestalten Neu in der 3. Auflage: - Entwicklung von Gesundheitskampagnen - Digitales BGM in der Praxis - Fragebogen GBU-Q in der Anwendung - Fragenentwicklung für die Anpassung an eigene Bedarfe Die digitale und kostenfreie Ergänzung zu Ihrem Buch: - Zugriff auf ergänzende Materialien und Inhalte - E-Book direkt online lesen im Browser - Persönliche Fachbibliothek mit Ihren Büchern.48,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
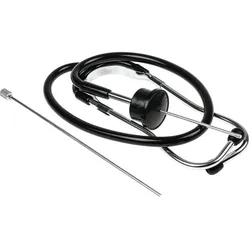
RS PRO, On-Board-Diagnose, Sonoskop, DiagnoseDas Sonoskop Diagnose-System von RS PRO ist ein präzises On-Board-Diagnosegerät, das speziell für die akustische Analyse von mechanischen Komponenten in Fahrzeugen entwickelt wurde. Es ermöglicht die Erfassung und Bewertung von Geräuschen, die auf potenzielle Probleme in Lagern, Getrieben und Lichtmaschinen hinweisen können. Durch die Nutzung dieses Systems können Anwender frühzeitig Unregelmässigkeiten erkennen und so präventive Wartungsmassnahmen einleiten. Das Gerät ist ideal für den Einsatz in Autos und anderen beweglichen Baugruppen, wo akustische Signale wichtige Hinweise auf den Zustand der mechanischen Komponenten liefern. Die einfache Handhabung und die präzise Messung machen es zu einem unverzichtbaren Werkzeug für Fachleute, die auf eine zuverlässige Diagnose angewiesen sind. Die akustische Analyse unterstützt dabei, Probleme zu lokalisieren und gezielte Reparaturmassnahmen zu planen. Die robuste Bauweise und die hohe Empfindlichkeit des Systems gewährleisten eine langfristige und zuverlässige Nutzung. - Früherkennung von mechanischen Problemen - Präzise akustische Analyse - Robuste Bauweise.71,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
-
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.